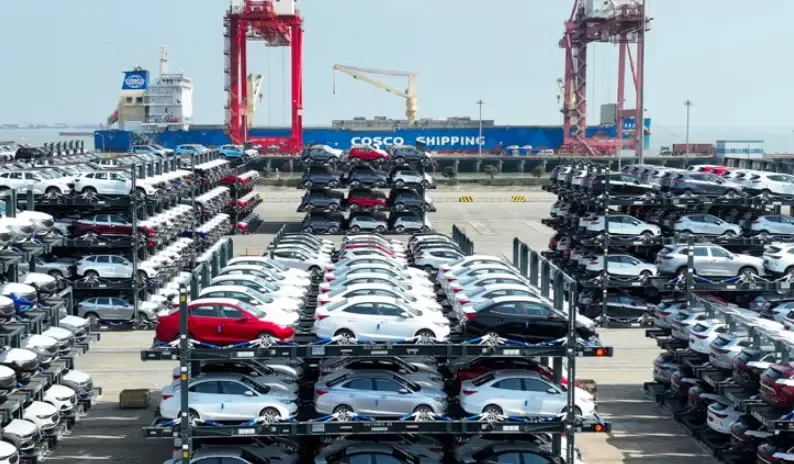
Trong những năm gần đây, ngành ô tô Trung Quốc phát triển rất nhanh với sự xuất hiện của nhiều dòng xe điện, Hybrid, Plug-in Hybrid, REEV, xe tải và xe thương mại. Không chỉ cạnh tranh về giá, nhiều hãng xe Trung Quốc còn đầu tư mạnh vào công nghệ pin, hệ thống hỗ trợ lái, màn hình giải trí, kết nối thông minh và thiết kế. Điều này khiến nhu cầu tìm hiểu nhập khẩu ô tô từ Trung Quốc về Việt Nam ngày càng tăng.
Tuy nhiên, ô tô nguyên chiếc là mặt hàng có giá trị cao và chịu sự quản lý chặt chẽ. Doanh nghiệp không thể đơn giản mua xe, vận chuyển về cảng rồi thực hiện thủ tục hải quan như một lô hàng thông thường.
Từ việc xác định loại xe, HS Code, chính sách nhập khẩu, hồ sơ kỹ thuật đến kiểm tra chất lượng, tính thuế và thông quan đều cần được chuẩn bị từ trước.
Dưới đây là quy trình nhập khẩu ô tô từ Trung Quốc về Việt Nam từ A-Z dành cho doanh nghiệp đang tìm hiểu hoặc chuẩn bị thực hiện lô hàng đầu tiên.
1. Xác định chính xác loại ô tô dự kiến nhập khẩu
Bước đầu tiên không phải đặt tàu mà là xác định chính xác chiếc xe mình muốn nhập.
Doanh nghiệp cần thu thập tối thiểu các thông tin:
- Hãng sản xuất.
- Model xe.
- Năm sản xuất.
- Số chỗ ngồi.
- Loại phương tiện.
- Xe mới hay đã qua sử dụng.
- Loại động cơ.
- Dung tích xi-lanh nếu có.
- Công suất.
- Loại nhiên liệu.
- Kích thước và trọng lượng.
- Số VIN.
- Nước sản xuất.
- Tiêu chuẩn kỹ thuật của xe.
Đặc biệt, với ô tô Trung Quốc hiện nay cần phân biệt rõ:
ICE: xe sử dụng động cơ đốt trong.
HEV: xe Hybrid.
PHEV: xe Hybrid có khả năng sạc ngoài.
BEV: ô tô thuần điện.
REEV: xe điện mở rộng phạm vi hoạt động, trong đó động cơ đốt trong chủ yếu đóng vai trò hỗ trợ phát điện theo thiết kế của hệ thống.
Việc phân loại không chỉ mang ý nghĩa kỹ thuật mà có thể ảnh hưởng đến HS Code, chính sách quản lý và cách xác định nghĩa vụ thuế.
2. Kiểm tra xe có được phép nhập khẩu vào Việt Nam hay không
Trước khi ký hợp đồng mua xe, doanh nghiệp phải kiểm tra chính sách nhập khẩu áp dụng cho đúng loại xe.
Đây là bước rất quan trọng.
Ô tô mới nguyên chiếc, ô tô đã qua sử dụng, xe tải, xe khách, xe chuyên dụng hay một số phương tiện đặc thù có thể chịu những yêu cầu khác nhau.
Doanh nghiệp cần kiểm tra các vấn đề như:
Loại phương tiện → tình trạng mới/cũ → tiêu chuẩn kỹ thuật → yêu cầu an toàn → bảo vệ môi trường → hồ sơ cần có → phương thức kiểm tra khi nhập khẩu.
Không nên thấy một mẫu xe đã xuất hiện tại Việt Nam rồi mặc định rằng mọi phiên bản của mẫu xe đó đều có thể nhập theo cùng một cách.
Hai chiếc xe có ngoại hình gần giống nhau nhưng khác cấu hình động cơ, số chỗ, công suất hoặc mục đích sử dụng có thể phát sinh cách xử lý khác nhau.
Đặc biệt đối với xe đã qua sử dụng, doanh nghiệp cần kiểm tra kỹ các điều kiện và hạn chế đang áp dụng tại thời điểm dự kiến nhập khẩu trước khi giao dịch.
3. Xác định HS Code của ô tô
Sau khi có đầy đủ thông số kỹ thuật, doanh nghiệp cần xác định mã HS phù hợp.
Không có một mã HS duy nhất dành cho tất cả ô tô.
Việc phân loại có thể phụ thuộc vào:
- Công dụng phương tiện.
- Số chỗ ngồi.
- Loại động cơ.
- Dung tích xi-lanh.
- Nguồn năng lượng.
- Xe chở người hay chở hàng.
- Một số đặc điểm kỹ thuật khác.
Ví dụ, xe chở người không được mặc định sử dụng chung mã với xe tải. Ngay trong nhóm xe chở người, cấu hình động cơ và dung tích cũng có thể dẫn tới các phân nhóm khác nhau.
Đối với ô tô điện và các hệ truyền động mới như PHEV hoặc REEV, càng cần xem xét kỹ cấu tạo và hồ sơ kỹ thuật.
HS Code ảnh hưởng trực tiếp đến thuế nhập khẩu và các chính sách liên quan, vì vậy không nên lựa chọn mã chỉ dựa trên thông tin mà nhà cung cấp Trung Quốc gửi.
4. Kiểm tra hồ sơ kỹ thuật và chứng từ từ nhà sản xuất
Đối với hàng tiêu dùng thông thường, Commercial Invoice và Packing List đôi khi đã cung cấp phần lớn thông tin cần thiết.
Nhưng với ô tô, doanh nghiệp cần chuẩn bị sâu hơn về hồ sơ sản phẩm.
Trước khi đặt cọc, nên yêu cầu phía Trung Quốc cung cấp các tài liệu liên quan như:
Catalogue xe, Specification Sheet, thông tin nhà sản xuất, thông số động cơ/motor, số VIN, trọng lượng, kích thước, số chỗ, thông tin pin đối với xe điện và các tài liệu chứng nhận kỹ thuật liên quan nếu có.
Thông tin trên các chứng từ phải thống nhất.
Ví dụ:
Invoice ghi Model A nhưng hồ sơ kỹ thuật ghi Model A Pro; hoặc VIN, công suất, năm sản xuất và cấu hình không đồng nhất có thể khiến quá trình xử lý hồ sơ phức tạp hơn.
Do đó, nên kiểm tra chứng từ trước khi xe được đưa lên phương tiện vận chuyển, thay vì đợi hàng đến Việt Nam mới phát hiện sai.
5. Đàm phán hợp đồng và điều kiện Incoterms
Sau khi xác định xe có khả năng nhập khẩu và hồ sơ cơ bản đáp ứng yêu cầu, doanh nghiệp mới nên hoàn thiện giao dịch thương mại.
Hợp đồng cần thể hiện rõ:
- Người bán.
- Người mua.
- Hãng xe và model.
- Phiên bản.
- Số lượng.
- Đơn giá.
- Tổng giá trị.
- Năm sản xuất.
- Tình trạng xe.
- Xuất xứ.
- Điều kiện giao hàng.
- Thời gian giao.
- Điều kiện thanh toán.
- Bộ chứng từ bên bán phải cung cấp.
Các điều kiện Incoterms thường gặp có thể gồm EXW, FOB, CIF hoặc những điều kiện khác tùy phương án mua bán.
Đừng chỉ nhìn vào giá xe tại Trung Quốc.
Một báo giá EXW thấp có thể khiến người mua phải chịu thêm nhiều khoản vận chuyển nội địa, bốc xếp và thủ tục đầu xuất.
Do đó cần so sánh theo tổng chi phí logistics, không chỉ giá mua ban đầu.
6. Kiểm tra xuất xứ và ưu đãi thuế
Đây là phần doanh nghiệp thường rất quan tâm khi nhập hàng từ Trung Quốc.
Việt Nam và Trung Quốc cùng tham gia các khuôn khổ thương mại có cơ chế ưu đãi thuế quan cho hàng hóa đáp ứng điều kiện tương ứng. Tuy nhiên, đối với ô tô, doanh nghiệp tuyệt đối không nên suy luận:
“Xe sản xuất tại Trung Quốc thì chắc chắn được hưởng thuế nhập khẩu 0%.”
Không phải như vậy.
Mức thuế phải được kiểm tra theo:
HS Code + xuất xứ + biểu thuế áp dụng + quy tắc xuất xứ + chứng từ xuất xứ + thời điểm nhập khẩu.
Doanh nghiệp nên xác định mức thuế dự kiến trước khi ký hợp đồng vì với một chiếc xe giá trị cao, chỉ một thay đổi tương đối nhỏ về tỷ lệ thuế cũng có thể tạo ra chênh lệch chi phí đáng kể.
7. Tính trước toàn bộ thuế nhập khẩu ô tô
Ô tô nhập khẩu có thể liên quan đến nhiều sắc thuế khác nhau tùy loại xe và chính sách tại thời điểm nhập khẩu.
Về nguyên tắc tính toán, doanh nghiệp cần đặc biệt quan tâm tới:
Thuế nhập khẩu
Thuế tiêu thụ đặc biệt
Thuế giá trị gia tăng
và các nghĩa vụ khác nếu thuộc trường hợp áp dụng.
Điểm quan trọng là các sắc thuế có quan hệ với nhau trong quá trình hình thành tổng nghĩa vụ thuế.
Vì vậy, một chiếc xe có giá mua tại Trung Quốc tương đương 500 triệu đồng không có nghĩa giá vốn khi về Việt Nam chỉ là:
500 triệu + tiền vận chuyển.
Doanh nghiệp cần lập bảng dự toán đầy đủ:
Giá mua xe
-
chi phí logistics đầu Trung Quốc
-
cước vận chuyển quốc tế
-
bảo hiểm nếu có
-
thuế nhập khẩu
-
thuế tiêu thụ đặc biệt
-
VAT
-
chi phí cảng
-
kiểm tra/chứng nhận
-
thông quan
-
vận chuyển về kho
-
các chi phí hợp lệ khác
= Landed Cost của xe tại Việt Nam.
Đây mới là con số phù hợp để xây dựng giá bán.
8. Lựa chọn phương án vận chuyển ô tô Trung Quốc – Việt Nam
Tùy vị trí nhà máy, số lượng xe và điều kiện giao hàng, doanh nghiệp có thể xây dựng phương án vận chuyển phù hợp.
Vận chuyển bằng đường biển
Đây là một trong những phương thức phổ biến đối với hoạt động vận chuyển ô tô quốc tế.
Xe có thể được vận chuyển theo phương án phù hợp với tuyến khai thác, loại tàu và số lượng phương tiện.
Với một số trường hợp, doanh nghiệp có thể cân nhắc container. Container giúp hàng được đặt trong không gian tương đối độc lập nhưng cần tính đến kích thước xe, phương án chằng buộc và hiệu quả sử dụng container.
Với những tuyến phù hợp và lượng xe lớn, phương thức Ro-Ro (Roll-on/Roll-off) cũng là một giải pháp chuyên dụng cho phương tiện có bánh xe.
Vận chuyển đường bộ
Trung Quốc có đường biên giới với Việt Nam nên đối với một số phương án thương mại, vận tải đường bộ hoặc kết hợp nhiều phương thức cũng có thể được xem xét.
Điều quan trọng là lựa chọn phương án dựa trên:
Địa điểm lấy xe → cửa khẩu/cảng xuất → số lượng xe → thời gian → tổng chi phí → điều kiện nhập khẩu → điểm giao cuối tại Việt Nam.
9. Chuẩn bị bộ chứng từ nhập khẩu
Một bộ hồ sơ được chuẩn bị tốt sẽ giảm đáng kể nguy cơ phải chỉnh sửa khi xe đã về Việt Nam.
Tùy trường hợp cụ thể, doanh nghiệp cần chuẩn bị và kiểm tra các chứng từ như:
Commercial Invoice – Hóa đơn thương mại.
Packing List – Phiếu đóng gói khi phù hợp.
Sales Contract – Hợp đồng mua bán.
Bill of Lading/chứng từ vận tải.
Chứng từ xuất xứ nếu đề nghị áp dụng ưu đãi và đáp ứng điều kiện.
Catalogue/Specification.
Thông tin VIN và hồ sơ kỹ thuật của phương tiện.
Các chứng từ phục vụ kiểm tra chất lượng, an toàn kỹ thuật và bảo vệ môi trường theo quy định áp dụng.
Ngoài ra có thể phát sinh tài liệu khác tùy loại phương tiện.
Nguyên tắc quan trọng là thông tin giữa các chứng từ phải đồng nhất.
10. Thực hiện thủ tục kiểm tra đối với ô tô nhập khẩu
Ô tô nguyên chiếc là sản phẩm ảnh hưởng trực tiếp đến an toàn giao thông và môi trường nên quá trình nhập khẩu không chỉ có thủ tục hải quan.
Tùy loại phương tiện và quy định hiện hành, doanh nghiệp có thể phải thực hiện các thủ tục liên quan đến kiểm tra chất lượng an toàn kỹ thuật và bảo vệ môi trường đối với xe nhập khẩu.
Đây là điểm khác biệt rất lớn giữa nhập một chiếc ô tô và nhập một mặt hàng tiêu dùng thông thường.
Doanh nghiệp nên chuẩn bị hồ sơ từ trước khi tàu hoặc phương tiện vận chuyển đến Việt Nam.
Nếu hàng đã về cảng nhưng hồ sơ kỹ thuật chưa hoàn chỉnh, thời gian chờ có thể kéo dài và kéo theo các khoản như lưu bãi, lưu container hoặc các chi phí khai thác khác.
11. Mở tờ khai và thực hiện thủ tục hải quan
Khi có đủ điều kiện và hồ sơ cần thiết, doanh nghiệp tiến hành khai báo hải quan.
Thông tin khai báo phải phù hợp với thực tế phương tiện và bộ chứng từ:
Tên hàng → hãng → model → tình trạng → năm sản xuất → số VIN → thông số động cơ/motor → xuất xứ → số lượng → trị giá → HS Code...
Cơ quan hải quan có thể thực hiện các bước kiểm tra theo quy định và kết quả phân luồng.
Đối với ô tô có giá trị lớn, doanh nghiệp cũng cần đặc biệt chú ý đến trị giá hải quan.
Không nên cố tình khai giá thấp hơn thực tế với mục tiêu giảm thuế. Nếu trị giá khai báo có dấu hiệu không phù hợp, hồ sơ có thể cần được kiểm tra và làm rõ theo quy định.
12. Nộp thuế và hoàn thành thông quan
Sau khi xác định nghĩa vụ tài chính, doanh nghiệp thực hiện nộp các khoản thuế theo quy định.
Khi các yêu cầu về hồ sơ, kiểm tra chuyên ngành và hải quan được hoàn thành, lô xe mới đủ điều kiện để hoàn tất quá trình thông quan tương ứng.
Tại giai đoạn này, cần phối hợp chặt giữa:
Doanh nghiệp nhập khẩu – đơn vị vận chuyển – cảng/kho – cơ quan kiểm tra – đơn vị khai báo hải quan.
Chỉ cần một khâu chậm cũng có thể làm tăng thời gian lưu xe tại cảng.
13. Nhận xe và vận chuyển về kho
Sau khi hoàn tất thủ tục, xe được đưa ra khỏi khu vực cảng/cửa khẩu và vận chuyển về kho, showroom hoặc địa điểm của doanh nghiệp.
Trước khi nhận xe, nên kiểm tra:
- VIN.
- Model.
- Màu xe.
- Ngoại thất.
- Kính.
- Mâm và lốp.
- Nội thất.
- Phụ kiện.
- Tình trạng pin đối với EV/PHEV nếu cần.
- Số lượng chìa khóa.
- Các dấu hiệu trầy xước hoặc hư hỏng vận chuyển.
Với lô nhiều xe, nên có checklist nghiệm thu riêng cho từng VIN.
Hình ảnh xe trước khi xuất tại Trung Quốc và khi nhận tại Việt Nam cũng rất hữu ích nếu xảy ra tranh chấp về hư hỏng trong quá trình vận chuyển.
14. Những lỗi thường gặp khi nhập khẩu ô tô từ Trung Quốc
Một số sai lầm có thể khiến doanh nghiệp mất nhiều thời gian và chi phí:
Đặt cọc xe trước rồi mới kiểm tra chính sách nhập khẩu.
Chỉ sử dụng HS Code do nhà cung cấp Trung Quốc cung cấp.
Tưởng rằng xe xuất xứ Trung Quốc đương nhiên được hưởng thuế nhập khẩu 0%.
Chỉ tính giá mua và cước vận chuyển mà bỏ qua các sắc thuế cùng chi phí đầu cuối.
Không kiểm tra hồ sơ kỹ thuật trước khi xe xuất đi.
Invoice, hồ sơ kỹ thuật và thông tin thực tế của xe không thống nhất.
Không dự tính thời gian thực hiện kiểm tra chuyên ngành.
Không tính trước chi phí lưu cảng nếu quá trình xử lý kéo dài.
Với một lô hàng thông thường, một sai sót có thể làm tăng vài triệu đồng chi phí. Nhưng với ô tô có giá trị lớn hoặc lô hàng gồm nhiều xe, tác động tài chính có thể lớn hơn đáng kể.
Quy trình nhập khẩu ô tô từ Trung Quốc về Việt Nam tóm tắt
Toàn bộ quá trình có thể hình dung theo chuỗi:
Xác định loại xe
↓
Kiểm tra điều kiện nhập khẩu
↓
Xác định HS Code
↓
Kiểm tra hồ sơ kỹ thuật
↓
Tính thuế và Landed Cost dự kiến
↓
Kiểm tra xuất xứ và ưu đãi thuế
↓
Đàm phán – ký hợp đồng
↓
Kiểm tra chứng từ trước khi xuất xe
↓
Tổ chức vận chuyển Trung Quốc – Việt Nam
↓
Đăng ký/thực hiện thủ tục kiểm tra chuyên ngành theo trường hợp áp dụng
↓
Khai báo hải quan
↓
Thực hiện kiểm tra theo quy định
↓
Nộp thuế
↓
Thông quan
↓
Nhận xe và vận chuyển về kho
↓
Hoàn thiện các thủ tục tiếp theo để phương tiện đủ điều kiện đưa ra thị trường/lưu hành theo mục đích sử dụng.
Nên chuẩn bị logistics từ thời điểm nào?
Đối với ô tô, doanh nghiệp không nên chờ xe đã đóng lên tàu mới tìm đơn vị logistics.
Thời điểm tốt hơn là ngay khi đang đàm phán với nhà cung cấp.
Khi đó có thể kiểm tra trước HS Code dự kiến, chính sách nhập khẩu, hồ sơ kỹ thuật, chứng từ xuất xứ, phương án vận chuyển, chi phí cảng và nghĩa vụ thuế.
Điều này giúp doanh nghiệp biết tương đối đầy đủ giá vốn của xe tại Việt Nam trước khi quyết định đặt hàng.
Với kinh nghiệm trong lĩnh vực giao nhận vận tải quốc tế, Unicorn Logistics có thể hỗ trợ doanh nghiệp xây dựng phương án dịch vụ vận chuyển quốc tế kết hợp dịch vụ thông quan hải quan, từ khâu kiểm tra thông tin lô hàng, lựa chọn phương thức vận chuyển đến phối hợp các công đoạn khi xe về Việt Nam.
Kết luận
Nhập khẩu ô tô từ Trung Quốc về Việt Nam là một quy trình có giá trị hàng hóa lớn và yêu cầu doanh nghiệp kiểm soát đồng thời nhiều yếu tố: loại phương tiện, HS Code, chính sách nhập khẩu, hồ sơ kỹ thuật, xuất xứ, thuế, vận chuyển, kiểm tra chất lượng và thủ tục hải quan.
Điều quan trọng nhất là không nên bắt đầu bằng câu hỏi “cước vận chuyển một chiếc xe từ Trung Quốc về Việt Nam bao nhiêu?”.
Câu hỏi nên được đặt rộng hơn:
“Một chiếc xe từ khi xuất xưởng tại Trung Quốc đến khi hoàn thành các thủ tục cần thiết tại Việt Nam có tổng giá vốn bao nhiêu và cần đáp ứng những điều kiện gì?”
Khi tính được Landed Cost và kiểm tra khả năng nhập khẩu ngay từ đầu, doanh nghiệp mới có cơ sở quyết định mẫu xe nào phù hợp, giá bán dự kiến bao nhiêu và liệu phương án nhập khẩu có thực sự hiệu quả về mặt thương mại hay không.