Trong hoạt động xuất nhập khẩu, doanh nghiệp thường xuyên gặp các thuật ngữ như HS Code, Invoice, Packing List, Bill of Lading, C/O và tờ khai hải quan. Trong đó, tờ khai hải quan là một trong những chứng từ quan trọng nhất để thực hiện thủ tục đưa hàng hóa xuất khẩu ra nước ngoài hoặc nhập khẩu vào Việt Nam.
Một tờ khai có thể chứa rất nhiều thông tin: người xuất khẩu, người nhập khẩu, loại hình xuất nhập khẩu, phương thức vận chuyển, tên hàng, HS Code, xuất xứ, trị giá, thuế và nhiều dữ liệu khác.
Vì vậy, doanh nghiệp không nên hiểu đơn giản rằng khai hải quan chỉ là nhập thông tin vào hệ thống và chờ thông quan. Những dữ liệu trên tờ khai có liên quan trực tiếp đến chính sách quản lý hàng hóa, nghĩa vụ thuế và hồ sơ xuất nhập khẩu của doanh nghiệp.
Vậy tờ khai hải quan là gì, gồm những thông tin nào và doanh nghiệp cần lưu ý những gì trước khi khai báo?
Tờ khai hải quan là gì?
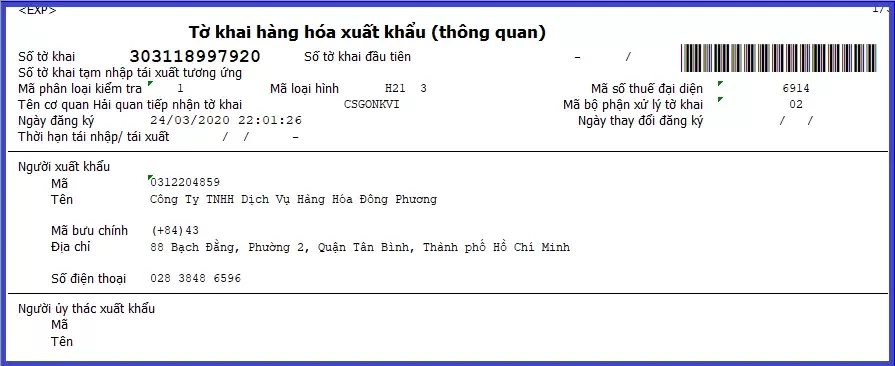
Hiểu một cách đơn giản, tờ khai hải quan là chứng từ khai báo thông tin về hàng hóa xuất khẩu hoặc nhập khẩu với cơ quan hải quan.
Thông qua tờ khai, người khai hải quan cung cấp các thông tin cần thiết về lô hàng như:
- Người xuất khẩu và người nhập khẩu.
- Loại hình xuất nhập khẩu.
- Phương thức vận chuyển.
- Cửa khẩu.
- Số lượng hàng hóa.
- Trọng lượng.
- Tên hàng.
- HS Code.
- Xuất xứ.
- Trị giá khai báo.
- Thuế và các thông tin liên quan.
Ngày nay, phần lớn quá trình khai báo được thực hiện thông qua hệ thống hải quan điện tử, thay vì doanh nghiệp chuẩn bị hoàn toàn bằng tờ khai giấy như trước đây.
Sau khi khai báo, thông tin được hệ thống tiếp nhận và xử lý theo quy trình hải quan tương ứng.
Vì sao tờ khai hải quan lại quan trọng?
Hãy lấy một ví dụ đơn giản.
Doanh nghiệp Việt Nam nhập khẩu một container máy móc từ Trung Quốc trị giá 50.000 USD.
Khi làm thủ tục nhập khẩu, doanh nghiệp không thể chỉ nói với cơ quan hải quan rằng:
“Đây là máy móc nhập từ Trung Quốc, trị giá 50.000 USD.”
Doanh nghiệp cần khai cụ thể máy gì, số lượng bao nhiêu, mã HS nào, xuất xứ ở đâu, trị giá như thế nào và nhiều thông tin khác.
Những dữ liệu này được thể hiện trên tờ khai và là cơ sở quan trọng để thực hiện thủ tục hải quan.
Chỉ cần một số thông tin quan trọng không phù hợp, quá trình xử lý lô hàng có thể bị ảnh hưởng.
Tờ khai hải quan có phải là Invoice không?
Không.
Đây là hai chứng từ hoàn toàn khác nhau nhưng có mối liên hệ mật thiết.
Commercial Invoice là hóa đơn thương mại do bên bán phát hành trong giao dịch.
Trong khi đó, tờ khai hải quan là khai báo của người khai hải quan đối với lô hàng xuất khẩu hoặc nhập khẩu theo quy định.
Thông tin trên Invoice được sử dụng làm một trong những cơ sở để chuẩn bị dữ liệu khai báo.
Do đó:
Invoice ≠ Tờ khai hải quan.
Tương tự, Packing List, Bill of Lading hay C/O cũng không phải tờ khai hải quan.
Chúng là những chứng từ khác nhau trong bộ hồ sơ xuất nhập khẩu và cần có sự thống nhất về các thông tin liên quan.
Một tờ khai hải quan có những thông tin gì?
Tờ khai chứa khá nhiều dữ liệu. Doanh nghiệp không nhất thiết phải thuộc tất cả các chỉ tiêu, nhưng nên hiểu những nhóm thông tin quan trọng.
1. Thông tin người xuất khẩu và người nhập khẩu
Đây là thông tin xác định các chủ thể liên quan đến lô hàng.
Đối với hàng nhập khẩu, thông tin doanh nghiệp nhập khẩu tại Việt Nam cần được khai chính xác.
Các dữ liệu như tên doanh nghiệp, mã số thuế và những thông tin nhận diện khác phải phù hợp với hồ sơ thực tế.
2. Mã loại hình xuất nhập khẩu
Không phải tất cả tờ khai đều có cùng một loại hình.
Hàng nhập khẩu để kinh doanh tiêu dùng sẽ khác với hàng nhập nguyên liệu phục vụ sản xuất xuất khẩu, gia công hoặc các trường hợp đặc thù khác.
Tương tự, hàng xuất khẩu kinh doanh cũng khác với một số loại hình xuất khẩu khác.
Mã loại hình có ý nghĩa quan trọng vì nó phản ánh mục đích và bản chất của hoạt động xuất nhập khẩu.
Doanh nghiệp cần xác định đúng ngay từ đầu thay vì chỉ quan tâm tên hàng và thuế.
3. Thông tin vận chuyển
Tờ khai có thể bao gồm nhiều thông tin liên quan đến quá trình vận chuyển như phương tiện, vận đơn, địa điểm xếp hàng, địa điểm dỡ hàng, cửa khẩu và các dữ liệu liên quan tùy trường hợp.
Các thông tin này thường được đối chiếu với chứng từ vận tải.
Với đường biển, doanh nghiệp thường làm việc với Bill of Lading.
Với hàng không, chứng từ vận tải thường liên quan đến Air Waybill.
4. Tên hàng hóa
Tên hàng là một chỉ tiêu rất quan trọng.
Một lỗi phổ biến là mô tả quá chung chung.
Ví dụ:
“Máy công nghiệp”
có thể chưa đủ để thể hiện bản chất hàng hóa.
Trong nhiều trường hợp cần mô tả rõ hơn như tên máy, model, chức năng, thông số hoặc các đặc điểm cần thiết để nhận diện sản phẩm.
Tương tự, không nên khai tất cả linh kiện dưới một tên chung như:
“Electronic Parts”.
Tên hàng cần phù hợp với hàng hóa thực tế và các chứng từ liên quan.
5. HS Code
HS Code là một trong những thông tin doanh nghiệp cần đặc biệt quan tâm.
Mã HS được sử dụng để phân loại hàng hóa và có thể liên quan trực tiếp đến:
Thuế nhập khẩu → thuế GTGT → chính sách quản lý → kiểm tra chuyên ngành → ưu đãi thuế quan.
Đây cũng là một trong những nội dung dễ phát sinh khác biệt khi doanh nghiệp chưa có kinh nghiệm với mặt hàng mới.
Không nên lựa chọn HS Code chỉ vì một mã có mức thuế thấp hơn.
HS Code cần được xác định dựa trên bản chất thực tế, thành phần, công dụng, cấu tạo và các quy tắc phân loại áp dụng đối với hàng hóa.
6. Xuất xứ hàng hóa
Trên tờ khai còn có thông tin liên quan đến xuất xứ hàng hóa.
Đây là nội dung đặc biệt quan trọng khi doanh nghiệp muốn áp dụng ưu đãi thuế quan theo các hiệp định thương mại.
Ví dụ doanh nghiệp nhập hàng từ Trung Quốc, Hàn Quốc, Nhật Bản hoặc các thị trường khác có quan hệ FTA với Việt Nam.
Tuy nhiên, cần phân biệt:
Nước hàng được gửi đi chưa chắc luôn đồng nghĩa với xuất xứ hàng hóa.
Một sản phẩm có thể được vận chuyển từ quốc gia A nhưng có xuất xứ từ quốc gia B.
Do đó, cần căn cứ hồ sơ và thực tế hàng hóa để khai báo phù hợp.
7. Số lượng, trọng lượng và đơn vị tính
Thông tin về số lượng và trọng lượng cần thống nhất với bộ chứng từ.
Ví dụ Packing List ghi:
1.000 cartons – Gross Weight 12.500 kg
nhưng thông tin được chuẩn bị để khai báo lại khác đáng kể thì cần kiểm tra nguyên nhân trước khi thực hiện.
Đặc biệt với lô hàng có nhiều SKU, doanh nghiệp nên lập bảng dữ liệu rõ ràng từ đầu.
Điều này giúp hạn chế nhầm lẫn giữa các dòng hàng.
8. Trị giá hải quan
Trị giá là một nội dung quan trọng khác của tờ khai.
Không nên mặc nhiên hiểu rằng chỉ cần lấy một con số trên Invoice rồi nhập vào mọi trường hợp.
Việc xác định trị giá hải quan cần tuân theo quy định áp dụng và điều kiện giao dịch thực tế.
Các yếu tố như giá mua bán, điều kiện giao hàng, cước vận chuyển, bảo hiểm và một số khoản điều chỉnh có thể liên quan đến việc xác định trị giá theo từng trường hợp.
Đây là dữ liệu có thể ảnh hưởng trực tiếp đến nghĩa vụ thuế của lô hàng.
9. Thuế trên tờ khai hải quan
Với hàng nhập khẩu, doanh nghiệp thường quan tâm đến thuế nhập khẩu và thuế GTGT tại khâu nhập khẩu.
Ngoài ra, tùy mặt hàng có thể phát sinh các loại thuế khác theo quy định.
Có thể hình dung:
HS Code + xuất xứ + trị giá + chính sách thuế → nghĩa vụ thuế của lô hàng.
Do đó, chỉ cần một trong những dữ liệu đầu vào không chính xác, số thuế dự kiến cũng có thể thay đổi.
Đây là lý do doanh nghiệp nên kiểm tra HS Code và thuế trước khi đặt hàng, chứ không phải đợi đến khi chuẩn bị mở tờ khai.
Tờ khai xuất khẩu và tờ khai nhập khẩu khác nhau như thế nào?
Về bản chất, cả hai đều phục vụ khai báo hàng hóa với cơ quan hải quan nhưng áp dụng cho hai chiều giao dịch khác nhau.
Tờ khai xuất khẩu
Sử dụng khi doanh nghiệp thực hiện thủ tục đưa hàng hóa từ Việt Nam ra nước ngoài theo loại hình tương ứng.
Ví dụ:
Một doanh nghiệp tại Bình Dương xuất khẩu đồ nội thất sang Mỹ.
Tờ khai nhập khẩu
Sử dụng khi doanh nghiệp làm thủ tục đưa hàng hóa từ nước ngoài vào Việt Nam.
Ví dụ:
Một nhà máy tại Việt Nam nhập dây chuyền sản xuất từ Trung Quốc.
Thông tin và cách xử lý cụ thể còn phụ thuộc loại hình, mặt hàng và tính chất của giao dịch.
Luồng xanh, luồng vàng và luồng đỏ là gì?
Sau khi khai báo, doanh nghiệp thường nghe đến ba thuật ngữ rất quen thuộc:
Luồng xanh – Luồng vàng – Luồng đỏ.
Có thể hiểu khái quát như sau.
Luồng xanh
Thông thường hàng hóa được xử lý theo cơ chế miễn kiểm tra chi tiết hồ sơ và miễn kiểm tra thực tế hàng hóa theo quyết định phân luồng, nhưng doanh nghiệp vẫn phải hoàn thành các nghĩa vụ và điều kiện liên quan.
Không nên hiểu:
Luồng xanh = khai thế nào cũng được.
Thông tin khai báo vẫn phải chính xác và doanh nghiệp vẫn chịu trách nhiệm về nội dung đã khai.
Luồng vàng
Hồ sơ thuộc diện kiểm tra theo quy trình.
Doanh nghiệp cần chuẩn bị bộ chứng từ và các tài liệu liên quan để phục vụ việc kiểm tra.
Nếu hồ sơ có vấn đề, có thể cần bổ sung hoặc giải trình.
Luồng đỏ
Ngoài kiểm tra hồ sơ, hàng hóa thuộc diện kiểm tra thực tế theo mức độ được cơ quan hải quan xác định.
Do đó, doanh nghiệp có thể cần phối hợp bố trí các công việc cần thiết để thực hiện kiểm tra hàng.
Việc phân luồng được thực hiện dựa trên hệ thống quản lý rủi ro và các yếu tố liên quan, không đơn giản là doanh nghiệp tự lựa chọn.
Tờ khai đã thông quan có được sửa không?
Đây là câu hỏi nhiều doanh nghiệp quan tâm.
Trong thực tế có thể xảy ra tình huống sau khi khai báo mới phát hiện sai:
Số lượng, trọng lượng, số Invoice, thông tin vận chuyển, tên hàng hoặc một dữ liệu khác.
Việc có được sửa, khai bổ sung như thế nào và thực hiện tại thời điểm nào phụ thuộc vào nội dung sai sót, trạng thái của tờ khai và quy định áp dụng.
Vì vậy, nguyên tắc tốt nhất vẫn là:
Kiểm tra thật kỹ trước khi truyền tờ khai.
Doanh nghiệp nên có ít nhất một bước đối chiếu giữa dữ liệu khai báo và bộ chứng từ gốc.
Tờ khai hải quan có thời hạn không?
Doanh nghiệp cũng cần phân biệt giữa thời hạn thực hiện việc khai hải quan và thời gian xử lý của một tờ khai đã đăng ký.
Không nên hiểu đơn giản rằng có thể mở tờ khai bất cứ lúc nào rồi để đó không giới hạn.
Đối với hàng xuất khẩu và nhập khẩu, pháp luật có quy định về thời điểm, thời hạn khai và các trường hợp xử lý liên quan.
Trong vận hành thực tế, doanh nghiệp nên xây dựng kế hoạch khai báo dựa trên lịch tàu, lịch bay, thời gian hàng đến và tình trạng bộ chứng từ.
Khai quá muộn có thể khiến kế hoạch nhận hàng bị động, trong khi chuẩn bị quá sớm khi thông tin chưa chính xác cũng có thể tạo ra công việc điều chỉnh không cần thiết.
Những chứng từ nào thường được sử dụng để chuẩn bị tờ khai?
Tùy lô hàng, bộ chứng từ có thể khác nhau. Tuy nhiên, những tài liệu thường gặp gồm:
- Commercial Invoice.
- Packing List.
- Bill of Lading hoặc Air Waybill.
- Sales Contract khi cần.
- Chứng từ xuất xứ nếu áp dụng.
- Catalogue hoặc tài liệu kỹ thuật.
- Giấy phép hoặc hồ sơ quản lý chuyên ngành nếu có.
- Các tài liệu khác theo từng loại hàng.
Một nguyên tắc quan trọng là không xem từng chứng từ như những tài liệu độc lập hoàn toàn.
Thông tin giữa chúng cần có tính thống nhất.
Nếu Invoice ghi một tên, Packing List ghi tên khác và catalogue lại thể hiện một sản phẩm khác thì nên làm rõ trước khi khai.
7 lỗi thường gặp khi lập tờ khai hải quan
Doanh nghiệp mới xuất nhập khẩu thường gặp một số lỗi đáng chú ý.
Thứ nhất: Sai HS Code. Đây là lỗi có thể ảnh hưởng trực tiếp đến thuế và chính sách hàng hóa.
Thứ hai: Tên hàng khai quá chung chung. Mô tả không đủ thông tin để nhận diện sản phẩm.
Thứ ba: Sai số lượng hoặc trọng lượng. Dữ liệu khai báo không thống nhất với chứng từ.
Thứ tư: Sai xuất xứ. Nhầm giữa nước xuất hàng và nước xuất xứ.
Thứ năm: Sai trị giá hoặc thông tin liên quan đến điều kiện giao hàng.
Thứ sáu: Sai thông tin chứng từ. Ví dụ số Invoice, vận đơn hoặc dữ liệu liên quan không chính xác.
Thứ bảy: Không kiểm tra chính sách mặt hàng trước khi mở tờ khai.
Trong đó, lỗi thứ bảy có thể tạo ra nhiều vấn đề nhất.
Nếu hàng thuộc diện cần thực hiện thủ tục chuyên ngành nhưng doanh nghiệp chỉ phát hiện khi hàng đã đến cảng, thời gian thông quan có thể kéo dài và phát sinh thêm chi phí.
Tờ khai hải quan liên quan gì đến C/O?
C/O và tờ khai hải quan là hai chứng từ khác nhau.
C/O – Certificate of Origin liên quan đến việc chứng minh xuất xứ hàng hóa theo cơ chế áp dụng.
Trong khi đó, tờ khai thể hiện thông tin khai báo của lô hàng.
Khi doanh nghiệp đề nghị áp dụng mức thuế ưu đãi đặc biệt theo một FTA, thông tin về xuất xứ và chứng từ liên quan cần được khai báo phù hợp.
Ví dụ hàng nhập khẩu có C/O phù hợp không đồng nghĩa doanh nghiệp có thể bỏ qua việc kiểm tra HS Code.
Để xác định khả năng hưởng ưu đãi cần xem xét đồng thời:
HS Code + xuất xứ + quy tắc xuất xứ + chứng từ + biểu thuế áp dụng.
Tờ khai hải quan ảnh hưởng như thế nào đến chi phí Logistics?
Thoạt nhìn, tờ khai chỉ là một phần của thủ tục hành chính.
Nhưng nếu có vấn đề, tác động có thể lan sang cả chuỗi logistics.
Ví dụ container đã về cảng nhưng hồ sơ chưa thể hoàn tất đúng kế hoạch.
Thời gian kéo dài có thể khiến doanh nghiệp phát sinh:
Storage – chi phí lưu bãi/lưu kho.
Demurrage – chi phí liên quan đến container nằm tại terminal vượt Free Time theo chính sách áp dụng.
Ngoài ra còn có thể phát sinh chi phí nâng hạ, điều chỉnh kế hoạch xe, nhân công hoặc những khoản liên quan khác.
Nếu hàng nhập là nguyên liệu phục vụ sản xuất, việc nhận hàng chậm còn có thể ảnh hưởng đến tiến độ của nhà máy.
Do đó, chuẩn bị tờ khai chính xác không chỉ là vấn đề tuân thủ mà còn góp phần kiểm soát chi phí logistics.
Nên chuẩn bị tờ khai từ khi nào?
Đối với hàng nhập khẩu, doanh nghiệp không nên chờ tàu cập cảng mới bắt đầu kiểm tra chứng từ.
Ngay khi nhà cung cấp hoàn thiện hồ sơ, có thể tiến hành đối chiếu trước:
Tên hàng → HS Code → Invoice → Packing List → vận đơn → C/O → chính sách mặt hàng → thuế dự kiến.
Nếu phát hiện Invoice hoặc Packing List có sai sót khi hàng vẫn đang trên đường vận chuyển, doanh nghiệp thường có nhiều thời gian hơn để phối hợp xử lý.
Đối với mặt hàng mới hoàn toàn, việc kiểm tra nên diễn ra trước cả thời điểm đặt hàng.
Có nên thuê dịch vụ khai báo và thông quan hải quan?
Nếu doanh nghiệp xuất nhập khẩu thường xuyên và có bộ phận chuyên trách giàu kinh nghiệm, việc tự thực hiện thủ tục là hoàn toàn bình thường.
Tuy nhiên, sử dụng dịch vụ bên ngoài có thể phù hợp với doanh nghiệp:
Lần đầu xuất nhập khẩu, nhập sản phẩm mới, không có nhân sự chuyên trách, có nhiều dòng hàng hoặc cần kết hợp thủ tục với vận tải quốc tế.
Đơn vị logistics có thể phối hợp từ giai đoạn kiểm tra chứng từ, chuẩn bị thông tin khai báo đến quá trình nhận hàng và vận chuyển sau thông quan.
Với Unicorn Logistics, dịch vụ hải quan có thể kết hợp cùng vận tải quốc tế đường biển, đường hàng không, vận tải nội địa và các dịch vụ giao nhận khác. Nhờ đó, doanh nghiệp có thể quản lý một chuỗi xuyên suốt từ vận chuyển quốc tế → hàng đến Việt Nam → thủ tục hải quan → nhận hàng → vận chuyển về kho.
Unicorn Logistics sẽ tư vấn cho bạn về tờ khai hải quan cũng như dịch vụ thông quan hải quan chi tiết và rõ ràng.
Kết luận
Tờ khai hải quan là một trong những chứng từ quan trọng nhất trong hoạt động xuất nhập khẩu. Tờ khai thể hiện hàng loạt thông tin về lô hàng như người xuất nhập khẩu, loại hình, tên hàng, HS Code, xuất xứ, số lượng, trị giá và nghĩa vụ thuế.
Điều quan trọng doanh nghiệp cần hiểu là tờ khai không tồn tại độc lập.
Thông tin khai báo phải được xây dựng trên cơ sở hàng hóa thực tế và có sự thống nhất với Invoice, Packing List, vận đơn, C/O, catalogue cùng các hồ sơ liên quan.
Một quy trình tốt nên bắt đầu từ:
Kiểm tra hàng hóa → xác định HS Code → kiểm tra chính sách → kiểm tra chứng từ → dự kiến thuế → chuẩn bị dữ liệu → khai hải quan → xử lý phân luồng → hoàn thành nghĩa vụ liên quan → thông quan → nhận hàng.
Đặc biệt với những mặt hàng mới, doanh nghiệp không nên đợi đến khi container về cảng mới bắt đầu tìm hiểu HS Code và chính sách nhập khẩu. Chuẩn bị chính xác ngay từ đầu sẽ giúp quá trình thông quan chủ động hơn, đồng thời hạn chế nguy cơ phát sinh chi phí và ảnh hưởng đến kế hoạch kinh doanh.