Thị trường ô tô Việt Nam ngày càng phát triển, kéo theo nhu cầu nhập khẩu phụ tùng, phụ kiện phục vụ hoạt động bảo dưỡng, sửa chữa, nâng cấp và kinh doanh ô tô. Từ các sản phẩm như đèn chiếu sáng, hệ thống phanh, giảm xóc, lọc dầu đến phụ kiện nội thất, thiết bị điện tử, thị trường đang có nhu cầu đối với nhiều chủng loại sản phẩm nhập khẩu.
Hiện nay, doanh nghiệp Việt Nam có thể nhập khẩu phụ tùng ô tô từ nhiều thị trường như Trung Quốc, Đài Loan, Hàn Quốc, Nhật Bản, Thái Lan, Đức và Mỹ. Mỗi thị trường có những lợi thế riêng về giá thành, chất lượng, công nghệ sản xuất và khả năng cung ứng.
Tuy nhiên, nhập khẩu phụ tùng, phụ kiện ô tô về Việt Nam không đơn thuần là tìm nhà cung cấp, đặt hàng và vận chuyển. Đây là nhóm hàng có đặc điểm đa dạng, liên quan đến nhiều quy định về phân loại mã HS, thuế nhập khẩu, kiểm tra chất lượng, quy chuẩn kỹ thuật và chính sách quản lý chuyên ngành.
Chỉ một sai sót trong việc xác định mã HS hoặc không kiểm tra điều kiện nhập khẩu trước khi đặt hàng cũng có thể khiến doanh nghiệp phát sinh chi phí lưu container, lưu bãi, chậm thông quan hoặc gặp khó khăn khi đưa sản phẩm ra thị trường.
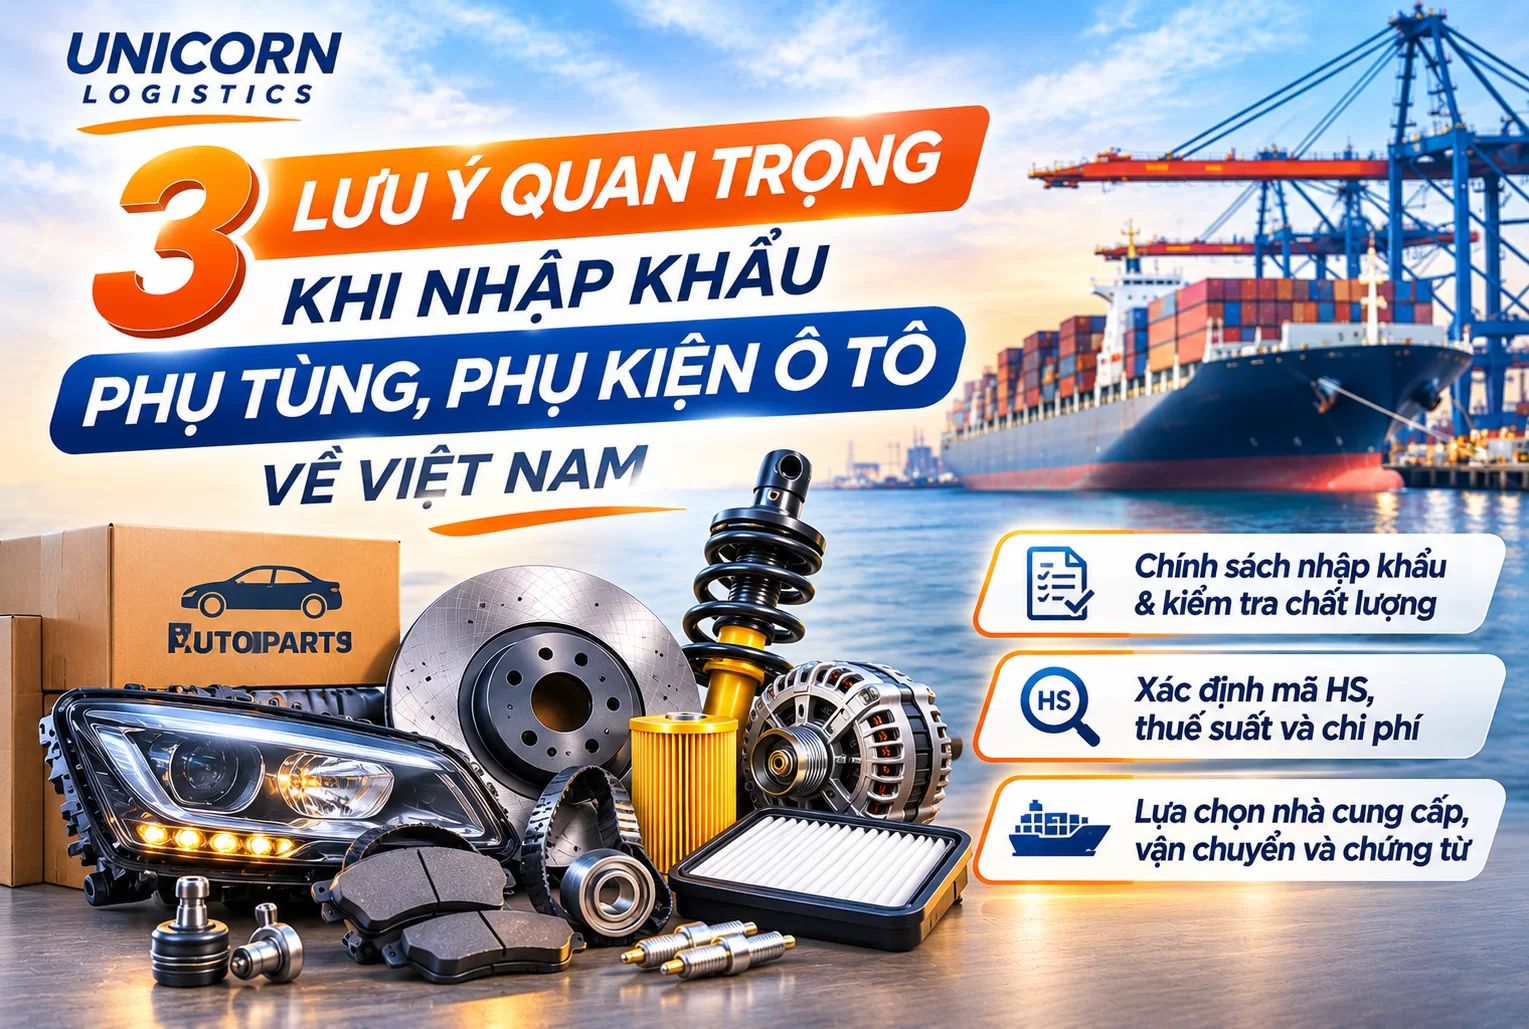
Dưới đây là 3 lưu ý quan trọng khi nhập khẩu phụ tùng, phụ kiện ô tô mà doanh nghiệp cần nắm rõ để tối ưu chi phí và hạn chế rủi ro.
1. Kiểm tra chính sách nhập khẩu và yêu cầu kiểm tra chất lượng đối với từng loại phụ tùng
Đây là yếu tố quan trọng hàng đầu mà doanh nghiệp cần xác định trước khi ký hợp đồng mua hàng với nhà cung cấp nước ngoài.
Không phải tất cả phụ tùng ô tô đều có cùng chính sách nhập khẩu
Phụ tùng và phụ kiện ô tô bao gồm hàng nghìn loại sản phẩm với cấu tạo, chức năng và mục đích sử dụng khác nhau.
Có thể phân chia thành một số nhóm phổ biến:
-
Phụ tùng động cơ: Piston, xéc măng, gioăng, phớt, lọc dầu, lọc nhiên liệu.
-
Hệ thống phanh và truyền động: Má phanh, đĩa phanh, bộ ly hợp, trục truyền động.
-
Hệ thống treo và lái: Giảm xóc, rotuyn, càng A, thước lái.
-
Phụ tùng thân vỏ: Cản trước, cản sau, nắp capo, chắn bùn, lưới tản nhiệt.
-
Hệ thống điện và chiếu sáng: Đèn pha, đèn hậu, cảm biến, bộ điều khiển điện tử.
-
Phụ kiện ô tô: Camera hành trình, màn hình giải trí, thảm sàn, bọc ghế và thiết bị hỗ trợ lái xe.
Mỗi nhóm có thể thuộc chính sách quản lý khác nhau.
Ví dụ, một số phụ kiện trang trí nội thất có thể được nhập khẩu theo thủ tục thông thường. Trong khi đó, lốp xe, kính an toàn và một số phụ tùng liên quan trực tiếp đến an toàn kỹ thuật có thể thuộc diện phải chứng nhận chất lượng hoặc đáp ứng quy chuẩn kỹ thuật tương ứng.
Phụ tùng nào cần kiểm tra chất lượng?
Doanh nghiệp cần đối chiếu danh mục sản phẩm, hàng hóa nhóm 2 và các quy chuẩn kỹ thuật thuộc phạm vi quản lý của cơ quan chuyên ngành.
Một số nhóm cần đặc biệt lưu ý gồm:
|
Nhóm sản phẩm |
Vấn đề cần kiểm tra |
|---|---|
|
Lốp ô tô |
Quy chuẩn kỹ thuật và yêu cầu chứng nhận |
|
Kính an toàn |
Tiêu chuẩn an toàn và chất lượng |
|
Gương chiếu hậu |
Quy chuẩn áp dụng theo loại sản phẩm |
|
Đèn chiếu sáng |
Đặc tính kỹ thuật và yêu cầu quản lý |
|
Vành bánh xe |
Quy chuẩn và phạm vi sản phẩm được quản lý |
|
Phụ kiện điện tử |
Yêu cầu chuyên ngành tùy chức năng |
Không phải mọi sản phẩm trong các nhóm trên đều tự động phải thực hiện cùng một thủ tục. Doanh nghiệp phải xác định theo mã HS, mô tả kỹ thuật, mục đích sử dụng và danh mục đang có hiệu lực.
Đặc biệt lưu ý phụ tùng ô tô đã qua sử dụng
Một rủi ro lớn là nhập khẩu phụ tùng ô tô đã qua sử dụng mà không kiểm tra chính sách mặt hàng.
Theo quy định quản lý ngoại thương, nhiều loại phụ tùng, linh kiện đã qua sử dụng thuộc diện cấm nhập khẩu.
Doanh nghiệp cần phân biệt hàng mới, hàng tân trang, hàng tháo xe và hàng đã qua sử dụng. Việc người bán mô tả sản phẩm là hàng còn tốt hoặc hàng tồn kho không đủ để xác định hàng hóa được phép nhập khẩu.
Khuyến nghị: Trước khi đặt hàng, doanh nghiệp nên gửi danh sách sản phẩm, hình ảnh, catalogue và thông số kỹ thuật cho đơn vị làm thủ tục hải quan để kiểm tra chính sách nhập khẩu.
2. Xác định chính xác mã HS, thuế nhập khẩu và tổng chi phí đưa hàng về Việt Nam
Một trong những sai lầm phổ biến của doanh nghiệp mới nhập khẩu phụ tùng ô tô là chỉ quan tâm đến giá mua hàng mà chưa tính toán đầy đủ thuế và chi phí logistics.
Không phải tất cả phụ tùng ô tô đều thuộc nhóm HS 8708
Nhiều doanh nghiệp cho rằng phụ tùng ô tô đều có thể khai báo chung trong nhóm 8708. Tuy nhiên, đây là cách hiểu chưa chính xác.
Theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam, phụ tùng có thể được phân loại vào nhiều nhóm khác nhau.
|
Sản phẩm |
Nhóm HS tham khảo |
|---|---|
|
Lốp ô tô mới |
4011 |
|
Kính an toàn |
7007 |
|
Bộ lọc dầu, lọc nhiên liệu |
8421 |
|
Đèn chiếu sáng ô tô |
8512 |
|
Bộ phận hệ thống phanh |
8708.30 |
|
Bánh xe và bộ phận bánh xe |
8708.70 |
|
Bộ phận hệ thống treo |
8708.80 |
Các nhóm trên chỉ mang tính tham khảo. Mã HS chính xác phải được xác định theo đặc điểm hàng hóa và quy tắc phân loại hiện hành.
Ví dụ, một cụm đèn pha hoàn chỉnh và một bóng đèn thay thế có thể thuộc hai nhóm HS khác nhau.
Nếu khai sai mã HS, doanh nghiệp có thể áp dụng sai thuế suất hoặc bỏ sót yêu cầu kiểm tra chuyên ngành.
Thuế nhập khẩu phụ thuộc vào xuất xứ hàng hóa
Cùng một loại phụ tùng, mức thuế nhập khẩu có thể khác nhau tùy quốc gia xuất xứ và điều kiện áp dụng ưu đãi thuế.
Ví dụ, hàng hóa có xuất xứ từ Trung Quốc, Hàn Quốc, Nhật Bản hoặc các nước ASEAN có thể được xem xét áp dụng thuế suất ưu đãi đặc biệt theo hiệp định thương mại phù hợp.
Tuy nhiên, để được hưởng ưu đãi, hàng hóa phải đáp ứng quy tắc xuất xứ và yêu cầu chứng từ theo từng hiệp định.
Doanh nghiệp cũng cần lưu ý rằng nước xuất hàng không nhất thiết là nước xuất xứ hàng hóa.
Một lô phụ tùng được vận chuyển từ Singapore về Việt Nam không mặc nhiên có xuất xứ Singapore.
Cần tính đầy đủ chi phí nhập khẩu
Giả sử doanh nghiệp nhập khẩu một lô phụ tùng ô tô với trị giá tính thuế là 500 triệu đồng.
Trong ví dụ giả định, thuế nhập khẩu là 15% và thuế GTGT là 10%.
|
Khoản mục |
Chi phí |
|---|---|
|
Trị giá tính thuế |
500.000.000đ |
|
Thuế nhập khẩu 15% |
75.000.000đ |
|
Thuế GTGT 10% |
57.500.000đ |
|
Tổng thuế nhập khẩu và GTGT |
132.500.000đ |
Như vậy, tổng số thuế minh họa là 132,5 triệu đồng, chưa bao gồm những chi phí logistics và chi phí liên quan khác.
Doanh nghiệp còn cần tính toán cước vận chuyển quốc tế, bảo hiểm, phí cảng, phí kho CFS nếu nhập hàng lẻ, chi phí khai báo hải quan, kiểm tra chuyên ngành và vận chuyển nội địa.
Mức thuế trong ví dụ không đại diện cho một loại phụ tùng cụ thể. Thuế GTGT thực tế cũng cần được kiểm tra theo chính sách có hiệu lực tại thời điểm nhập khẩu.
Khuyến nghị: Doanh nghiệp nên yêu cầu báo giá logistics trọn gói, phân tách rõ các khoản phí, đồng thời xác định mã HS trước khi tính giá bán và lợi nhuận dự kiến.
3. Lựa chọn nhà cung cấp, phương thức vận chuyển và kiểm soát chứng từ nhập khẩu
Ngay cả khi sản phẩm được phép nhập khẩu và mã HS đã xác định chính xác, doanh nghiệp vẫn có thể gặp rủi ro nếu nhà cung cấp không đáng tin cậy hoặc bộ chứng từ thiếu thống nhất.
Kiểm tra chất lượng và nguồn gốc phụ tùng
Thị trường phụ tùng ô tô quốc tế có nhiều nhà sản xuất và thương hiệu với chất lượng khác nhau.
Doanh nghiệp cần phân biệt phụ tùng chính hãng, phụ tùng OEM và phụ tùng aftermarket.
Đối với phụ tùng mang nhãn hiệu của các hãng xe, cần đặc biệt quan tâm đến tính hợp pháp của nguồn hàng và quyền sở hữu trí tuệ.
Trước khi nhập khẩu số lượng lớn, doanh nghiệp nên yêu cầu mẫu sản phẩm, catalogue, thông số kỹ thuật, chính sách bảo hành và tài liệu chứng minh nguồn gốc.
Đối với các bộ phận liên quan trực tiếp đến an toàn vận hành như phanh, hệ thống lái và giảm xóc, việc kiểm soát chất lượng cần được ưu tiên hơn yếu tố giá thành.
Lựa chọn vận chuyển đường biển hay đường hàng không
Tùy đặc điểm hàng hóa, doanh nghiệp có thể lựa chọn phương thức vận chuyển phù hợp.
Đường biển thường phù hợp với phụ tùng số lượng lớn, hàng nặng hoặc cồng kềnh. Doanh nghiệp có thể lựa chọn hàng nguyên container (FCL) hoặc hàng lẻ (LCL).
Đường hàng không phù hợp với linh kiện nhỏ, giá trị cao hoặc những đơn hàng cần giao gấp.
Khi so sánh phương án vận chuyển, không nên chỉ dựa vào cước phí. Doanh nghiệp cần xem xét thời gian vận chuyển, lịch trình, rủi ro hư hỏng và các khoản phí phát sinh tại cảng đến.
Kiểm tra bộ chứng từ trước khi hàng xuất phát
Một bộ chứng từ nhập khẩu thường bao gồm:
-
Commercial Invoice – Hóa đơn thương mại.
-
Packing List – Phiếu đóng gói.
-
Sales Contract – Hợp đồng ngoại thương.
-
Bill of Lading hoặc Air Waybill – Vận đơn.
-
Catalogue, thông số kỹ thuật và Part Number.
-
Chứng từ xuất xứ và hồ sơ chuyên ngành khi được yêu cầu.
Đặc biệt, với những lô hàng có nhiều loại phụ tùng, doanh nghiệp cần kiểm tra tên hàng, mã sản phẩm, số lượng, đơn giá và xuất xứ của từng dòng hàng.
Nếu một lô hàng gồm 100 mã phụ tùng khác nhau, việc mô tả chung là “Auto Parts” có thể không cung cấp đủ thông tin để phân loại HS và khai báo chính xác.
Doanh nghiệp nên yêu cầu nhà cung cấp thể hiện chi tiết thông tin sản phẩm ngay trên hóa đơn hoặc bảng kê đính kèm.
4. Những rủi ro doanh nghiệp thường gặp khi nhập khẩu phụ tùng ô tô
Bên cạnh ba vấn đề quan trọng trên, doanh nghiệp cần chủ động phòng tránh một số tình huống thường gặp.
Thứ nhất, hàng đã về cảng nhưng mới phát hiện thuộc diện kiểm tra chuyên ngành, khiến thời gian thông quan kéo dài.
Thứ hai, mã HS khai báo không phù hợp với đặc điểm thực tế, dẫn đến phải khai bổ sung và có thể phát sinh nghĩa vụ thuế.
Thứ ba, hàng hóa thực nhận khác với chứng từ, chẳng hạn giao nhầm model, thiếu số lượng hoặc không đúng thương hiệu.
Thứ tư, phụ tùng bị hư hỏng trong vận chuyển do đóng gói không phù hợp, đặc biệt là kính, đèn, linh kiện điện tử và những chi tiết dễ biến dạng.
Cuối cùng, doanh nghiệp không dự trù đầy đủ chi phí nhập khẩu, khiến giá vốn thực tế cao hơn kế hoạch.
Việc chuẩn bị hồ sơ từ sớm và phối hợp với đơn vị logistics có kinh nghiệm sẽ giúp doanh nghiệp hạn chế đáng kể những rủi ro này.
5. Unicorn Logistics – Giải pháp nhập khẩu phụ tùng, phụ kiện ô tô về Việt Nam
Nhập khẩu phụ tùng, phụ kiện ô tô là hoạt động có nhiều tiềm năng kinh doanh, nhưng cũng đòi hỏi doanh nghiệp phải kiểm soát chặt chẽ chính sách nhập khẩu, mã HS, thuế suất, chất lượng hàng hóa và quy trình vận chuyển.
Ba yếu tố quan trọng nhất cần được ưu tiên là kiểm tra chính sách mặt hàng, xác định chính xác thuế và chi phí nhập khẩu, đồng thời kiểm soát nhà cung cấp cùng bộ chứng từ thương mại.
Unicorn Logistics đồng hành cùng doanh nghiệp trong hoạt động vận chuyển quốc tế, khai báo hải quan, chuẩn bị chứng từ và phối hợp xử lý những vấn đề phát sinh trong quá trình nhập khẩu.
Với định hướng cung cấp các giải pháp logistics chuyên nghiệp, Unicorn Logistics hỗ trợ doanh nghiệp lựa chọn phương án vận chuyển phù hợp, tối ưu quy trình giao nhận và hạn chế rủi ro trong chuỗi cung ứng.
Nếu doanh nghiệp đang có kế hoạch nhập khẩu phụ tùng, phụ kiện ô tô từ Trung Quốc, Đài Loan, Hàn Quốc, Nhật Bản, Thái Lan hoặc các thị trường khác về Việt Nam, hãy liên hệ Unicorn Logistics để được tư vấn phương án logistics và thủ tục hải quan phù hợp.